Domain wuppertal24.de kaufen?
Wir ziehen mit dem Projekt
wuppertal24.de um.
Sind Sie am Kauf der Domain
wuppertal24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wuppertal24.de kaufen?
Wie hoch ist die Eigenbeteiligung bei Ihrer Krankenversicherung? Wird die Eigenbeteiligung von der Versicherung erstattet?
Die Eigenbeteiligung beträgt 10% der Gesamtkosten. Ja, die Eigenbeteiligung wird von der Versicherung erstattet, sobald der vereinbarte Selbstbehalt erreicht ist. **
Was sind die Vorteile einer Eigenbeteiligung in einer Versicherungspolice? Wo liegt der optimale Betrag für eine Eigenbeteiligung?
Die Vorteile einer Eigenbeteiligung in einer Versicherungspolice sind niedrigere Prämien und eine höhere Eigenverantwortung für Schadensfälle. Der optimale Betrag für eine Eigenbeteiligung hängt von individuellen finanziellen Möglichkeiten und Risikobereitschaft ab. Eine höhere Eigenbeteiligung kann zu niedrigeren Prämien führen, aber auch zu höheren Kosten im Schadensfall. **

Ähnliche Suchbegriffe für Eigenbeteiligung
Top-Angebote
Produkte zum Begriff Eigenbeteiligung:
-
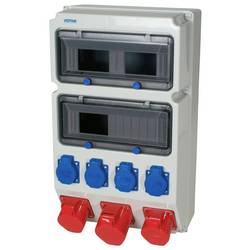
VOTHA® Leergehäuse - unverdrahtet WUPPERTAL 065.124.0000Die unverdrahteten Ausführungen ohne Sicherungselemente, jedoch mit montierter Norm-Tragschiene zum einfachen Bestücken. die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 Eingang über Vorstanzungen oben und unten möglich schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Makrolonabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
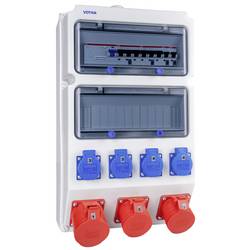
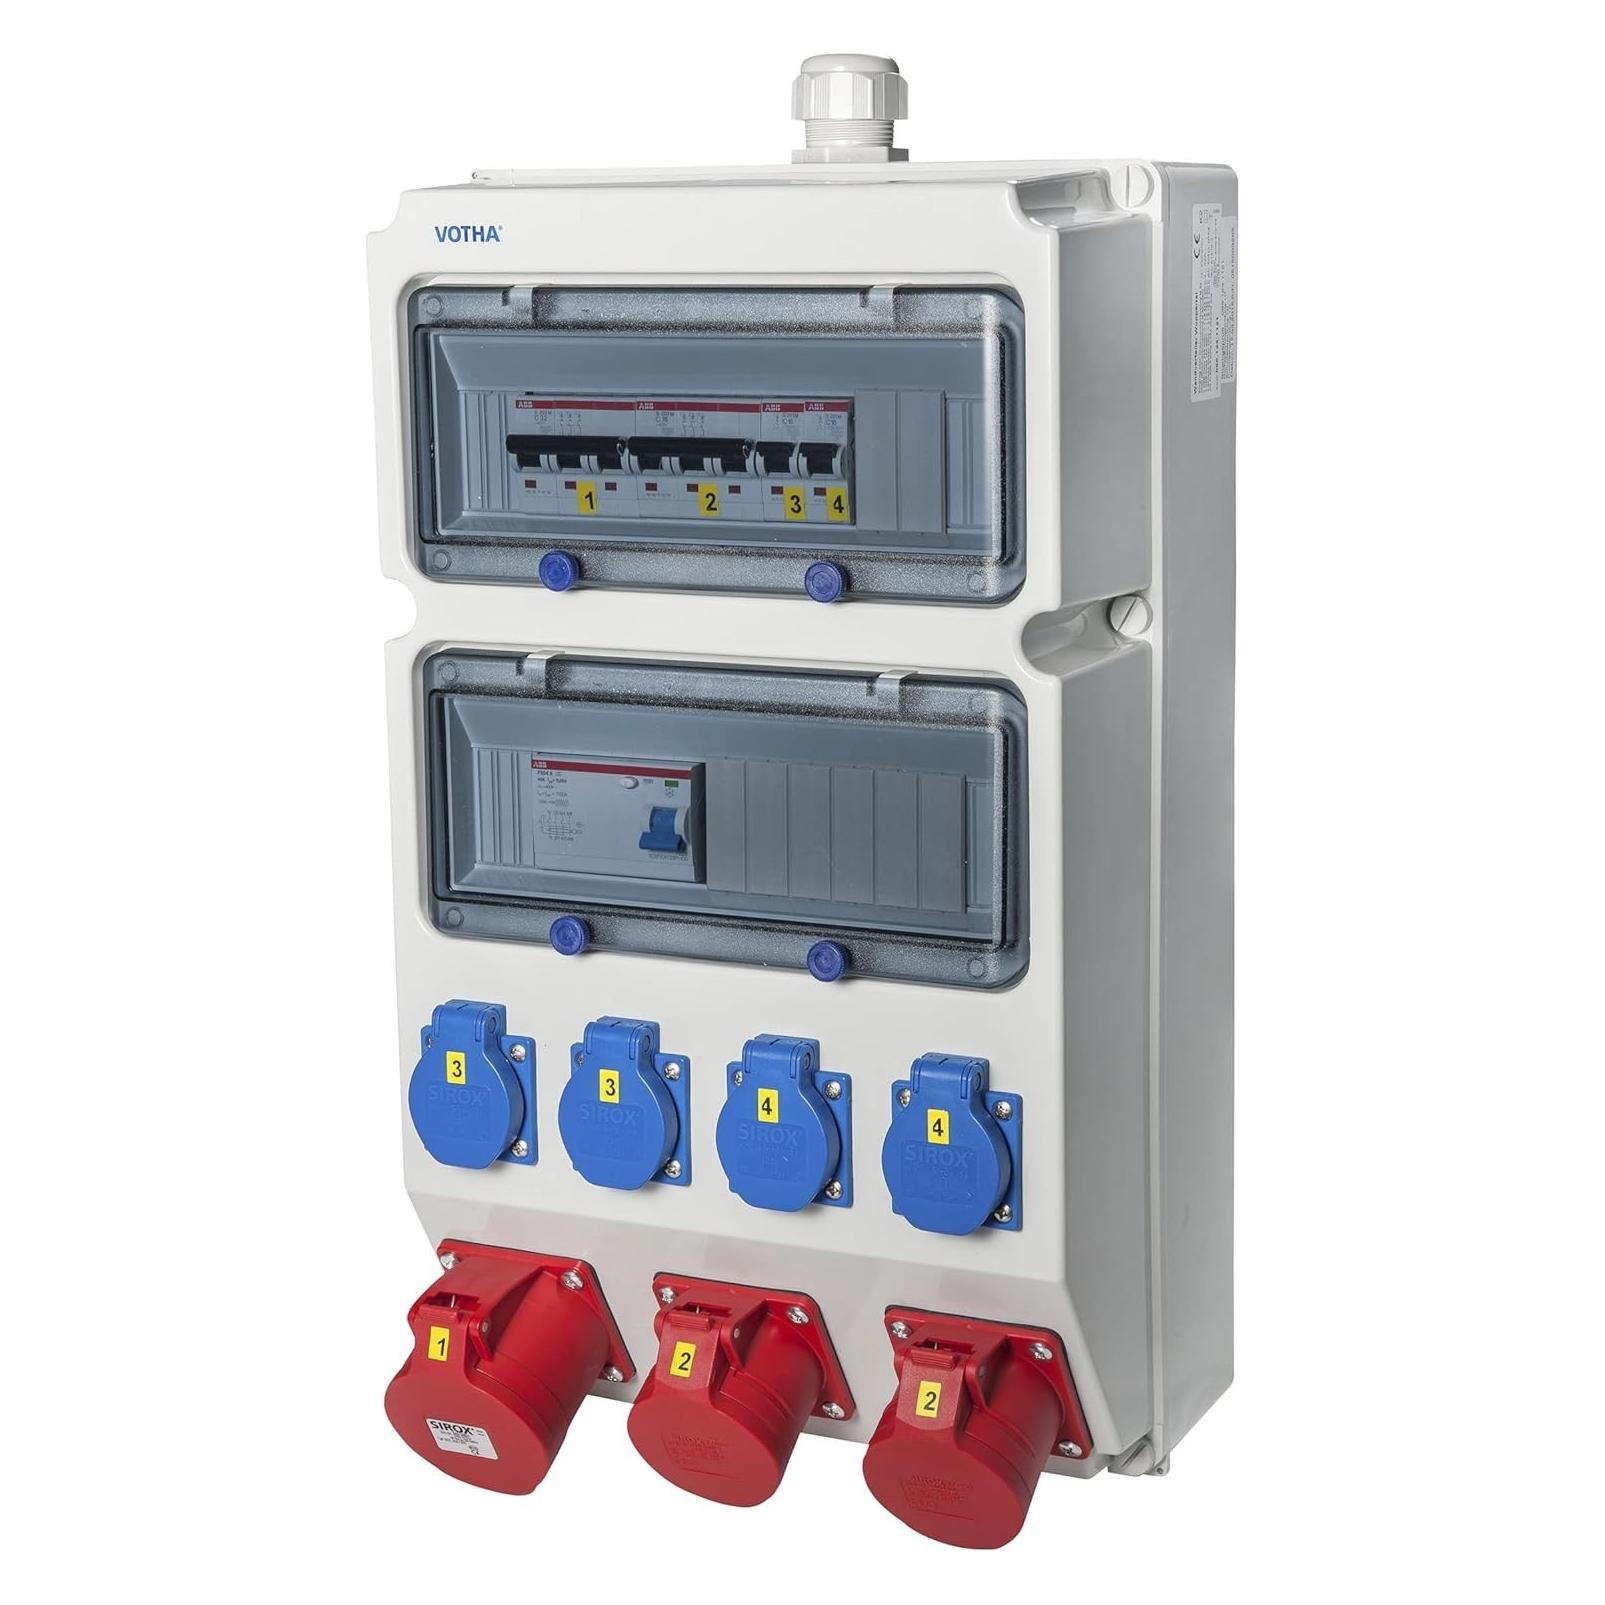
VOTHA® Wandverteiler - verdrahtet WUPPERTAL 065.124.1121Die kompakte Stromverteilung zur festen Wandmontage, komplett montiert und anschlussfertig verdrahtet. erhöhte Sicherheit durch professionelle Verdrahtung mit hochwertigen Schutzschaltgeräten die Schutzschaltgreäte mit Berührungsschutz nach DIN VDE 0106 Teil 100, sind unter einer transparenten, schlagfesten Makrolonabdeckung eingebaut die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 alle außenliegenden Metallteile sowie Deckelschrauben sind nichtrostend alle verdrahteten Verteiler sind stückgeprüft, auf Wunsch auch mit Prüfprotokoll Eingang über Anbauverschraubung M 32 oben (mit Blindverschraubung M 32 unten) komplett montiert und anschlussfertig verdrahtet schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Polycarbonatabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: Absicherung: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~ Kabelverschraubung M 32 1 x LS 32 A, 3-polig, C 1 x LS 16 A, 3-polig, C 2 x LS 16 A, 1-polig, C mit FI-Schalter 40 A, 400 V~, 4-polig, 0,03 A über alle Abgänge715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viele Tage beträgt die Eigenbeteiligung beim Krankenhausaufenthalt?
Die Eigenbeteiligung beim Krankenhausaufenthalt hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Krankenversicherung und dem individuellen Versicherungsvertrag. In einigen Fällen kann es eine Selbstbeteiligung pro Tag geben, während in anderen Fällen eine Pauschale für den gesamten Aufenthalt fällig wird. Es ist daher ratsam, die genauen Bedingungen der eigenen Krankenversicherung zu prüfen. **
-
Was sind die Vorteile von Eigenbeteiligung bei Versicherungen?
Die Eigenbeteiligung senkt die monatlichen Versicherungsprämien, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem fördert sie ein verantwortungsbewusstes Verhalten, da der Versicherte bei Schadensfällen mitbeteiligt ist. Durch die Eigenbeteiligung werden auch kleine Schäden vermieden, da der Versicherte diese selbst übernimmt. **
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
Was sind die Vorteile einer Eigenbeteiligung in einer Versicherungspolice?
Eine Eigenbeteiligung senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer höheren Wertschätzung der Versicherungsleistung und verhindert übermäßige Inanspruchnahme der Versicherung. Im Schadensfall kann die Eigenbeteiligung die finanzielle Belastung für die Versicherungsgesellschaft reduzieren. **
Was sind die Vorteile einer Eigenbeteiligung in der Krankenversicherung?
Eine Eigenbeteiligung in der Krankenversicherung kann die monatlichen Beiträge senken. Zudem fördert sie ein bewussteres Verhalten im Umgang mit medizinischen Leistungen. Durch die Eigenbeteiligung können Versicherte Kosten sparen, wenn sie seltener zum Arzt gehen. **
Top-Angebote
Produkte zum Begriff Eigenbeteiligung:
-
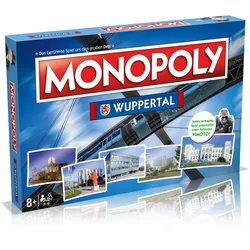
Monopoly - Wuppertal (Neuauflage)Winning Moves Monopoly Wuppertal MONOPOLY, das weltberühmte Spiel um Grundbesitz und Immobilien, führt dich mit dieser Ausgabe durch Wuppertal. Im Spiel entdeckst du die Straßen, Plätze und Sehenswürdigkeiten, die die bergische Großstadt so anziehend und weit über ihre Grenzen hinaus bekannt gemacht...38,56 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Monopoly - Wuppertal (Neuauflage) Brettspiel Gesellschaftsspiel SpielWinning Moves Monopoly Wuppertal MONOPOLY, das weltberühmte Spiel um Grundbesitz und Immobilien, führt dich mit dieser Ausgabe durch Wuppertal. Im Spiel entdeckst du die Straßen, Plätze und Sehenswürdigkeiten, die die bergische Großstadt so anziehend un39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VOTHA® Leergehäuse - unverdrahtet WUPPERTAL 065.124.0000Die unverdrahteten Ausführungen ohne Sicherungselemente, jedoch mit montierter Norm-Tragschiene zum einfachen Bestücken. die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 Eingang über Vorstanzungen oben und unten möglich schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Makrolonabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOTHA® Wandverteiler - verdrahtet WUPPERTAL 065.124.1121Die kompakte Stromverteilung zur festen Wandmontage, komplett montiert und anschlussfertig verdrahtet. erhöhte Sicherheit durch professionelle Verdrahtung mit hochwertigen Schutzschaltgeräten die Schutzschaltgreäte mit Berührungsschutz nach DIN VDE 0106 Teil 100, sind unter einer transparenten, schlagfesten Makrolonabdeckung eingebaut die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 alle außenliegenden Metallteile sowie Deckelschrauben sind nichtrostend alle verdrahteten Verteiler sind stückgeprüft, auf Wunsch auch mit Prüfprotokoll Eingang über Anbauverschraubung M 32 oben (mit Blindverschraubung M 32 unten) komplett montiert und anschlussfertig verdrahtet schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Polycarbonatabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: Absicherung: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~ Kabelverschraubung M 32 1 x LS 32 A, 3-polig, C 1 x LS 16 A, 3-polig, C 2 x LS 16 A, 1-polig, C mit FI-Schalter 40 A, 400 V~, 4-polig, 0,03 A über alle Abgänge715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Eigenbeteiligung bei Ihrer Krankenversicherung? Wird die Eigenbeteiligung von der Versicherung erstattet?
Die Eigenbeteiligung beträgt 10% der Gesamtkosten. Ja, die Eigenbeteiligung wird von der Versicherung erstattet, sobald der vereinbarte Selbstbehalt erreicht ist. **
-
Was sind die Vorteile einer Eigenbeteiligung in einer Versicherungspolice? Wo liegt der optimale Betrag für eine Eigenbeteiligung?
Die Vorteile einer Eigenbeteiligung in einer Versicherungspolice sind niedrigere Prämien und eine höhere Eigenverantwortung für Schadensfälle. Der optimale Betrag für eine Eigenbeteiligung hängt von individuellen finanziellen Möglichkeiten und Risikobereitschaft ab. Eine höhere Eigenbeteiligung kann zu niedrigeren Prämien führen, aber auch zu höheren Kosten im Schadensfall. **
-
Wie viele Tage beträgt die Eigenbeteiligung beim Krankenhausaufenthalt?
Die Eigenbeteiligung beim Krankenhausaufenthalt hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Krankenversicherung und dem individuellen Versicherungsvertrag. In einigen Fällen kann es eine Selbstbeteiligung pro Tag geben, während in anderen Fällen eine Pauschale für den gesamten Aufenthalt fällig wird. Es ist daher ratsam, die genauen Bedingungen der eigenen Krankenversicherung zu prüfen. **
-
Was sind die Vorteile von Eigenbeteiligung bei Versicherungen?
Die Eigenbeteiligung senkt die monatlichen Versicherungsprämien, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem fördert sie ein verantwortungsbewusstes Verhalten, da der Versicherte bei Schadensfällen mitbeteiligt ist. Durch die Eigenbeteiligung werden auch kleine Schäden vermieden, da der Versicherte diese selbst übernimmt. **
Ähnliche Suchbegriffe für Eigenbeteiligung
-
BRAWA 50539 H0 Klappdeckelwagen K Wuppertal, DRG, Ep. IIWuppertal 80 913 Austauschbau-Achshalter aus Metall Extra angesetzte Bremsanlage Variantengerechte Bauartunterschiede Fein gravierte Nieten Maßstäblicher Aufbau Länge über Puffer: 93 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2188 Für den Transport nässeempfindlicher Güter wie z.B. Kalk, gab es bei der Eisenbahn sehr früh sog. Klappdeckelwagen in verschiedenen Ausführungen. Die Entwicklung dieser Wagenbauart führte in der zweiten Hälfte der 1920er zu den K Elberfeld 80 001 ff., welche den damals gültigen Austauschbauartstandart erfüllten und entsprechend genormt waren. Die 8,1m (ohne Handbremse) bzw. 8,8 m (mit Handbremse) langen Wagen erhielten den für diese Zeit üblichen kurzen Achsstand von 4 m und konnten mit bis zu 17,5 t beladen werden. Um diesem Gewicht Stand zu halten, bekamen die Seitenwände und Klappdeckel zur Aussteifung auffällig gekreuzte Sicken. War der ursprüngliche Anstrich in RAL 8012 mit Fahrwerk und abgesetzten Beschlagteilen in RAL 9005, so ging dieser bei der Ladung von Kalk jedoch schnell in ein hellgrauen Farbschleier über. Die 991 (bis im Jahr 1933) gelieferten Wagen waren auch die letzten in Serie gebauten Klappdeckelwagen. Zwar konnte die Beladung der Klappdeckelwagen mechanisch erfolgen, entladen ließen sie sich jedoch nur händisch. Dieser Umstand führte dazu, dass die Entwicklung für Wagen zum Transport entsprechender Güter schon zu Reichsbahnzeiten mehr in die Richtung von Selbstentladewagen verfolgt wurde und es keinen nennenswerten Neuentwicklungen mehr nach dem K25 gab. Trotzdem hielten sich die bei der Bundesbahn als K25 eingeordneten Fahrzeuge bis Ende der 1960er im regulären Verkehr und darüber hinaus vereinzelt noch als Dienstwagen.49,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BRAWA 50777 H0 Klappdeckelwagen K "Wuppertal", DRG, Ep. IIBetriebsnummer: Wuppertal 80 873 Austauschbau-Achshalter aus Metall Extra angesetzte Bremsanlage Variantengerechte Bauartunterschiede Fein gravierte Nieten Maßstäblicher Aufbau Länge über Puffer: 101 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2188 Für den Transport nässeempfindlicher Güter wie z.B. Kalk, gab es bei der Eisenbahn sehr früh sog. Klappdeckelwagen in verschiedenen Ausführungen. Die Entwicklung dieser Wagenbauart führte in der zweiten Hälfte der 1920er zu den K Elberfeld 80 001 ff., welche den damals gültigen Austauschbauartstandart erfüllten und entsprechend genormt waren. Die 8,1m (ohne Handbremse) bzw. 8,8 m (mit Handbremse) langen Wagen erhielten den für diese Zeit üblichen kurzen Achsstand von 4 m und konnten mit bis zu 17,5 t beladen werden. Um diesem Gewicht Stand zu halten, bekamen die Seitenwände und Klappdeckel zur Aussteifung auffällig gekreuzte Sicken. War der ursprüngliche Anstrich in RAL 8012 mit Fahrwerk und abgesetzten Beschlagteilen in RAL 9005, so ging dieser bei der Ladung von Kalk jedoch schnell in ein hellgrauen Farbschleier über. Die 991 (bis im Jahr 1933) gelieferten Wagen waren auch die letzten in Serie gebauten Klappdeckelwagen. Zwar konnte die Beladung der Klappdeckelwagen mechanisch erfolgen, entladen ließen sie sich jedoch nur händisch. Dieser Umstand führte dazu, dass die Entwicklung für Wagen zum Transport entsprechender Güter schon zu Reichsbahnzeiten mehr in die Richtung von Selbstentladewagen verfolgt wurde und es keinen nennenswerten Neuentwicklungen mehr nach dem K25 gab. Trotzdem hielten sich die bei der Bundesbahn als K25 eingeordneten Fahrzeuge bis Ende der 1960er im regulären Verkehr und darüber hinaus vereinzelt noch als Dienstwagen.52,90 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile einer Eigenbeteiligung in Versicherungsverträgen?
Eine Eigenbeteiligung in Versicherungsverträgen senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer bewussteren Nutzung der Versicherungsleistungen. Bei Schadensfällen mit geringem Schaden lohnt es sich oft nicht, die Versicherung in Anspruch zu nehmen, da die Kosten unter der Eigenbeteiligung liegen. **
-
Was sind die Vorteile einer Eigenbeteiligung bei Versicherungsverträgen?
Eine Eigenbeteiligung senkt die monatlichen Beiträge für die Versicherung. Zudem führt sie zu einer bewussteren Nutzung der Leistungen. Bei Schadensfällen kann die Eigenbeteiligung die Kosten für die Versicherungsgesellschaft senken. **
-
Was sind die Vorteile einer Eigenbeteiligung in einer Versicherungspolice?
Eine Eigenbeteiligung senkt die monatlichen Beiträge, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. Zudem führt eine Eigenbeteiligung zu einer höheren Wertschätzung der Versicherungsleistung und verhindert übermäßige Inanspruchnahme der Versicherung. Im Schadensfall kann die Eigenbeteiligung die finanzielle Belastung für die Versicherungsgesellschaft reduzieren. **
-
Was sind die Vorteile einer Eigenbeteiligung in der Krankenversicherung?
Eine Eigenbeteiligung in der Krankenversicherung kann die monatlichen Beiträge senken. Zudem fördert sie ein bewussteres Verhalten im Umgang mit medizinischen Leistungen. Durch die Eigenbeteiligung können Versicherte Kosten sparen, wenn sie seltener zum Arzt gehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.