Domain wuppertal24.de kaufen?
Wir ziehen mit dem Projekt
wuppertal24.de um.
Sind Sie am Kauf der Domain
wuppertal24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wuppertal24.de kaufen?
Ist eine Gebäudeversicherung Pflicht?
Ist eine Gebäudeversicherung Pflicht? In Deutschland besteht keine gesetzliche Verpflichtung zum Abschluss einer Gebäudeversicherung. Allerdings kann es je nach Bundesland und Art des Gebäudes vorgeschrieben sein, eine Gebäudeversicherung abzuschließen, insbesondere wenn eine Hypothek auf dem Gebäude lastet. Es ist jedoch dringend empfohlen, eine Gebäudeversicherung abzuschließen, um sich vor finanziellen Risiken wie Feuer, Sturm, Hagel oder Leitungswasserschäden zu schützen. Letztendlich liegt es im eigenen Interesse, eine Gebäudeversicherung abzuschließen, um im Falle eines Schadens nicht auf den Kosten sitzen zu bleiben. **
Was ist eine Gebäudeversicherung?
Eine Gebäudeversicherung ist eine Versicherung, die Schäden an einem Gebäude abdeckt. Sie schützt den Eigentümer vor finanziellen Verlusten, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken entstehen können. Die Versicherung umfasst in der Regel das Gebäude selbst sowie fest installierte Bestandteile wie Heizungsanlagen, Sanitäranlagen und Elektrik. **

Ähnliche Suchbegriffe für Gebäudeversicherung
Top-Angebote
Produkte zum Begriff Gebäudeversicherung:
-
VOTHA® Leergehäuse - unverdrahtet WUPPERTAL 065.124.0000Die unverdrahteten Ausführungen ohne Sicherungselemente, jedoch mit montierter Norm-Tragschiene zum einfachen Bestücken. die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 Eingang über Vorstanzungen oben und unten möglich schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Makrolonabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
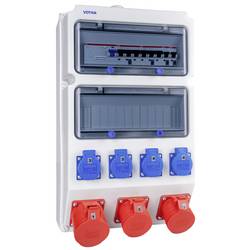
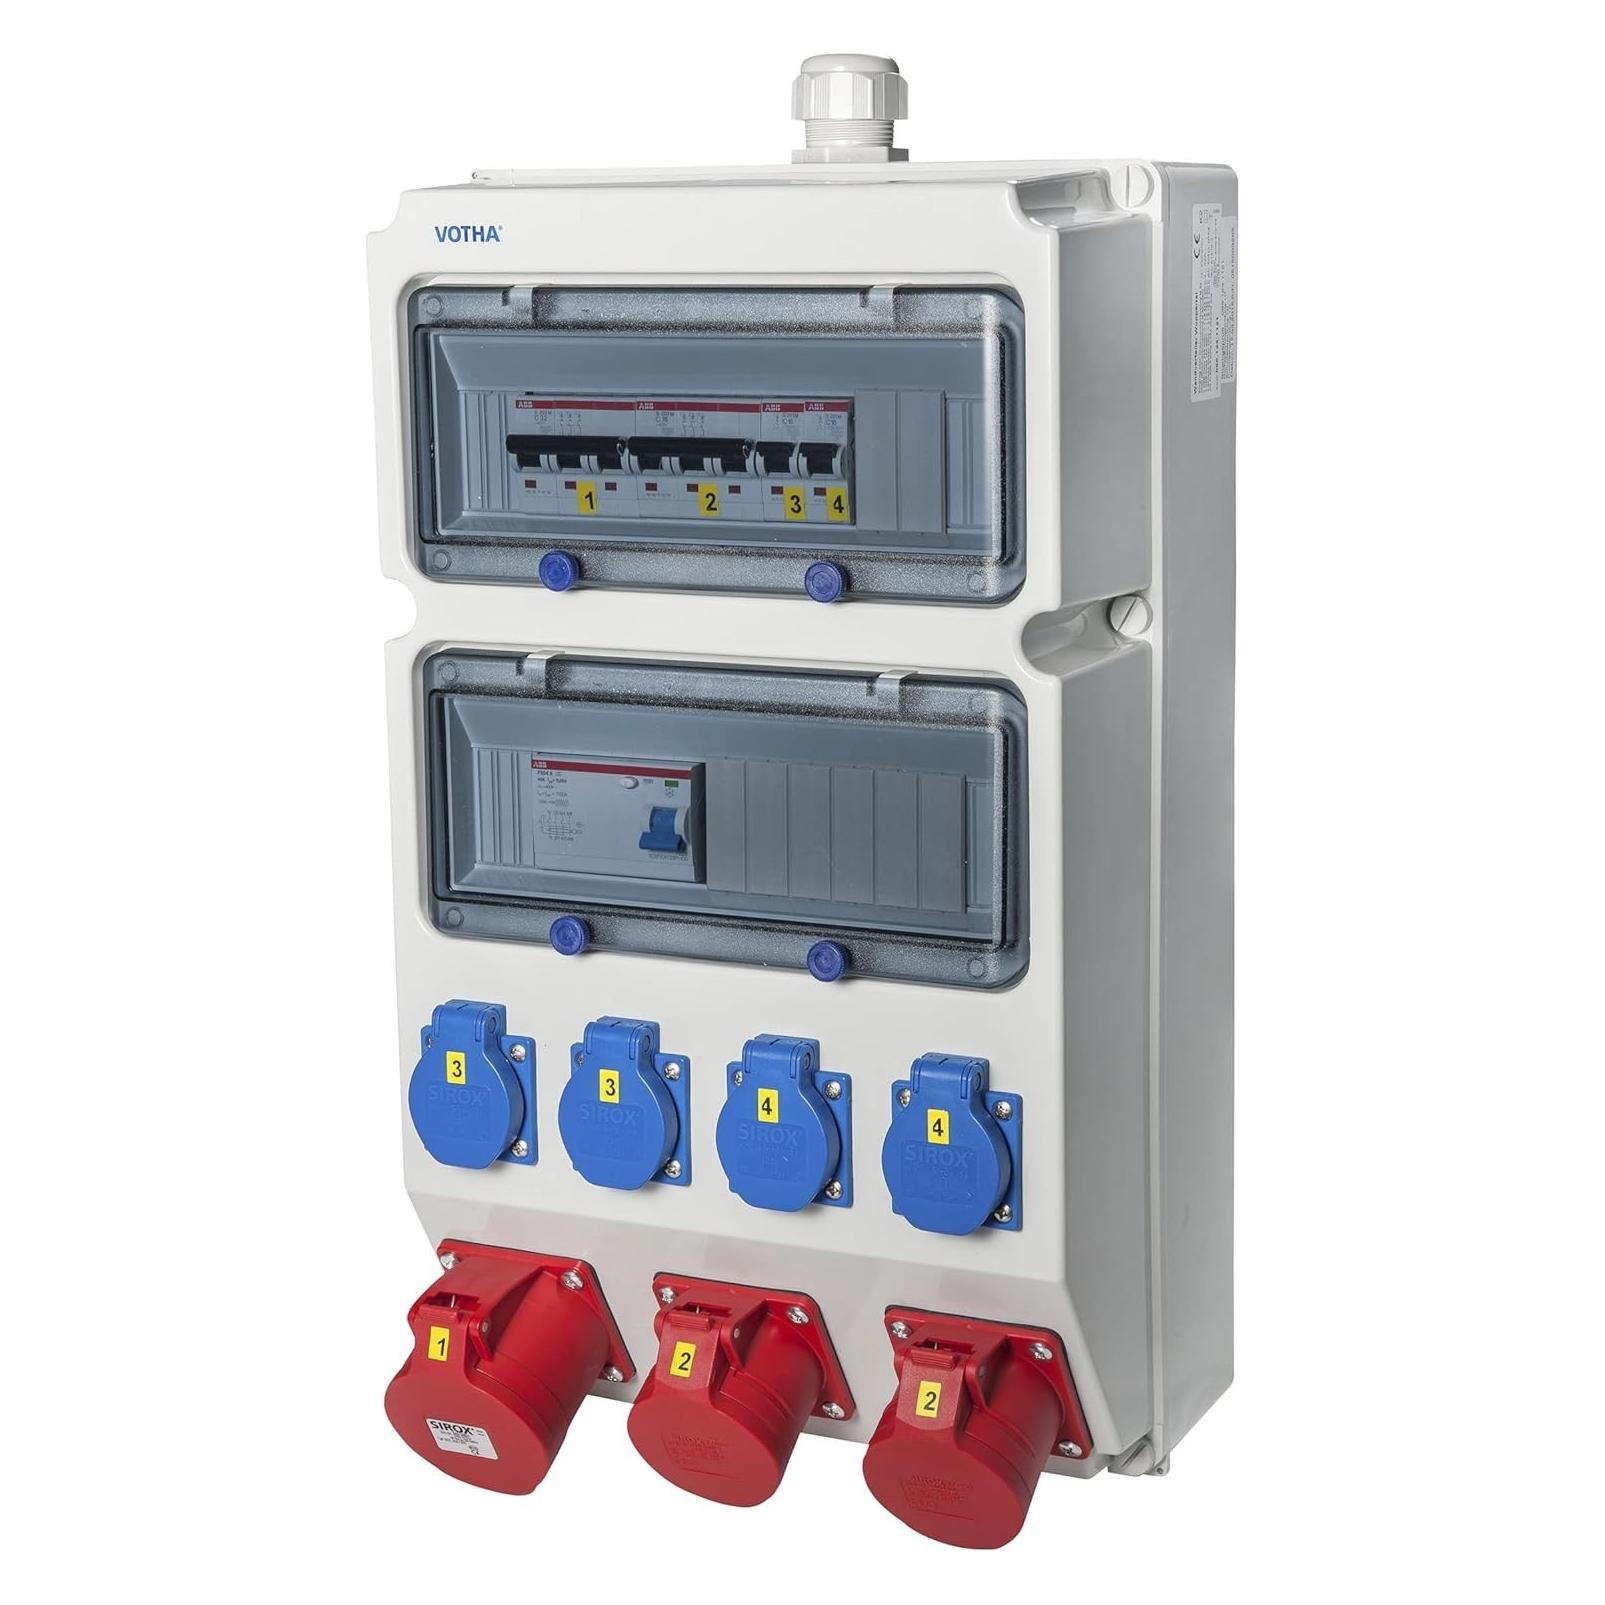
VOTHA® Wandverteiler - verdrahtet WUPPERTAL 065.124.1121Die kompakte Stromverteilung zur festen Wandmontage, komplett montiert und anschlussfertig verdrahtet. erhöhte Sicherheit durch professionelle Verdrahtung mit hochwertigen Schutzschaltgeräten die Schutzschaltgreäte mit Berührungsschutz nach DIN VDE 0106 Teil 100, sind unter einer transparenten, schlagfesten Makrolonabdeckung eingebaut die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 alle außenliegenden Metallteile sowie Deckelschrauben sind nichtrostend alle verdrahteten Verteiler sind stückgeprüft, auf Wunsch auch mit Prüfprotokoll Eingang über Anbauverschraubung M 32 oben (mit Blindverschraubung M 32 unten) komplett montiert und anschlussfertig verdrahtet schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Polycarbonatabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: Absicherung: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~ Kabelverschraubung M 32 1 x LS 32 A, 3-polig, C 1 x LS 16 A, 3-polig, C 2 x LS 16 A, 1-polig, C mit FI-Schalter 40 A, 400 V~, 4-polig, 0,03 A über alle Abgänge715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Gebäudeversicherung eine Pflichtversicherung?
Eine Gebäudeversicherung ist in den meisten Fällen keine gesetzlich vorgeschriebene Pflichtversicherung. Allerdings kann sie in einigen Fällen von Kreditgebern oder Vermietern verlangt werden. Eine Gebäudeversicherung ist jedoch dringend empfohlen, da sie Schutz vor finanziellen Verlusten bietet, die durch Schäden am Gebäude verursacht werden können. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um festzustellen, ob eine Gebäudeversicherung sinnvoll ist. Letztendlich liegt die Entscheidung, ob eine Gebäudeversicherung abgeschlossen wird, beim Eigentümer des Gebäudes. **
-
Wie viel kostet eine Gebäudeversicherung?
Wie viel eine Gebäudeversicherung kostet, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und dem Wert des Gebäudes, dem Standort, dem Baujahr und der Art der Versicherungspolice. Es ist ratsam, mehrere Versicherungsangebote zu vergleichen, um den besten Preis und die beste Deckung zu finden. Manche Versicherer bieten auch Rabatte an, wenn bestimmte Sicherheitsvorkehrungen am Gebäude getroffen wurden. Es ist wichtig, sich gut über die verschiedenen Optionen zu informieren und gegebenenfalls einen Versicherungsberater zu konsultieren, um die passende Gebäudeversicherung zu finden. **
-
Ist Glasbruch in der Gebäudeversicherung?
Ist Glasbruch in der Gebäudeversicherung enthalten? Diese Frage hängt von der jeweiligen Police ab, da nicht alle Gebäudeversicherungen automatisch Glasbruch abdecken. Es ist ratsam, die Versicherungsbedingungen zu überprüfen, um sicherzustellen, ob Glasbruch inbegriffen ist oder ob eine separate Glasversicherung erforderlich ist. Im Allgemeinen deckt eine Gebäudeversicherung Schäden an der Bausubstanz des Gebäudes ab, während eine Glasversicherung speziell für Schäden an Glasflächen wie Fenstern, Türen oder Glasdächern gedacht ist. Es ist wichtig, sich mit seinem Versicherungsanbieter in Verbindung zu setzen, um alle Details zu klären und sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was deckt die Gebäudeversicherung ab?
Die Gebäudeversicherung deckt in der Regel Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden wie Überschwemmungen oder Erdbeben verursacht werden. Sie übernimmt in der Regel auch die Kosten für Reparaturen oder den Wiederaufbau des Gebäudes. Darüber hinaus kann sie auch Schutz vor weiteren Risiken wie Vandalismus oder Diebstahl bieten. Es ist wichtig, die genauen Leistungen und Bedingungen der Gebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Wann zahlt die Gebäudeversicherung nicht?
Die Gebäudeversicherung zahlt in der Regel nicht, wenn der Schaden vorsätzlich herbeigeführt wurde. Ebenso werden Schäden, die durch grobe Fahrlässigkeit verursacht wurden, oft nicht abgedeckt. Zudem kann es sein, dass die Versicherung nicht zahlt, wenn der Schaden durch einen nicht versicherten Gefahrenherd entstanden ist. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht wurden, sind oft nicht versichert. Es ist daher wichtig, die genauen Bedingungen der Gebäudeversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
Wer zahlt Gebäudeversicherung bei Eigentumswohnung?
Die Gebäudeversicherung bei einer Eigentumswohnung wird in der Regel von der Eigentümergemeinschaft bezahlt. Die Kosten werden auf alle Eigentümer umgelegt, basierend auf ihren Miteigentumsanteilen. In der Teilungserklärung oder Gemeinschaftsordnung ist meist geregelt, wie die Versicherungskosten aufgeteilt werden. Es ist wichtig, dass alle Eigentümer ihren Anteil pünktlich bezahlen, um ausreichend Versicherungsschutz für das gesamte Gebäude zu gewährleisten. Im Schadensfall profitieren alle Eigentümer von einer ausreichenden Gebäudeversicherung. **
Top-Angebote
Produkte zum Begriff Gebäudeversicherung:
-
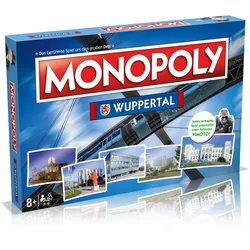
Monopoly - Wuppertal (Neuauflage)Winning Moves Monopoly Wuppertal MONOPOLY, das weltberühmte Spiel um Grundbesitz und Immobilien, führt dich mit dieser Ausgabe durch Wuppertal. Im Spiel entdeckst du die Straßen, Plätze und Sehenswürdigkeiten, die die bergische Großstadt so anziehend und weit über ihre Grenzen hinaus bekannt gemacht...38,56 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Monopoly - Wuppertal (Neuauflage) Brettspiel Gesellschaftsspiel SpielWinning Moves Monopoly Wuppertal MONOPOLY, das weltberühmte Spiel um Grundbesitz und Immobilien, führt dich mit dieser Ausgabe durch Wuppertal. Im Spiel entdeckst du die Straßen, Plätze und Sehenswürdigkeiten, die die bergische Großstadt so anziehend un39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VOTHA® Leergehäuse - unverdrahtet WUPPERTAL 065.124.0000Die unverdrahteten Ausführungen ohne Sicherungselemente, jedoch mit montierter Norm-Tragschiene zum einfachen Bestücken. die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 Eingang über Vorstanzungen oben und unten möglich schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Makrolonabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOTHA® Wandverteiler - verdrahtet WUPPERTAL 065.124.1121Die kompakte Stromverteilung zur festen Wandmontage, komplett montiert und anschlussfertig verdrahtet. erhöhte Sicherheit durch professionelle Verdrahtung mit hochwertigen Schutzschaltgeräten die Schutzschaltgreäte mit Berührungsschutz nach DIN VDE 0106 Teil 100, sind unter einer transparenten, schlagfesten Makrolonabdeckung eingebaut die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 alle außenliegenden Metallteile sowie Deckelschrauben sind nichtrostend alle verdrahteten Verteiler sind stückgeprüft, auf Wunsch auch mit Prüfprotokoll Eingang über Anbauverschraubung M 32 oben (mit Blindverschraubung M 32 unten) komplett montiert und anschlussfertig verdrahtet schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Polycarbonatabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: Absicherung: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~ Kabelverschraubung M 32 1 x LS 32 A, 3-polig, C 1 x LS 16 A, 3-polig, C 2 x LS 16 A, 1-polig, C mit FI-Schalter 40 A, 400 V~, 4-polig, 0,03 A über alle Abgänge715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Gebäudeversicherung Pflicht?
Ist eine Gebäudeversicherung Pflicht? In Deutschland besteht keine gesetzliche Verpflichtung zum Abschluss einer Gebäudeversicherung. Allerdings kann es je nach Bundesland und Art des Gebäudes vorgeschrieben sein, eine Gebäudeversicherung abzuschließen, insbesondere wenn eine Hypothek auf dem Gebäude lastet. Es ist jedoch dringend empfohlen, eine Gebäudeversicherung abzuschließen, um sich vor finanziellen Risiken wie Feuer, Sturm, Hagel oder Leitungswasserschäden zu schützen. Letztendlich liegt es im eigenen Interesse, eine Gebäudeversicherung abzuschließen, um im Falle eines Schadens nicht auf den Kosten sitzen zu bleiben. **
-
Was ist eine Gebäudeversicherung?
Eine Gebäudeversicherung ist eine Versicherung, die Schäden an einem Gebäude abdeckt. Sie schützt den Eigentümer vor finanziellen Verlusten, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken entstehen können. Die Versicherung umfasst in der Regel das Gebäude selbst sowie fest installierte Bestandteile wie Heizungsanlagen, Sanitäranlagen und Elektrik. **
-
Ist eine Gebäudeversicherung eine Pflichtversicherung?
Eine Gebäudeversicherung ist in den meisten Fällen keine gesetzlich vorgeschriebene Pflichtversicherung. Allerdings kann sie in einigen Fällen von Kreditgebern oder Vermietern verlangt werden. Eine Gebäudeversicherung ist jedoch dringend empfohlen, da sie Schutz vor finanziellen Verlusten bietet, die durch Schäden am Gebäude verursacht werden können. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um festzustellen, ob eine Gebäudeversicherung sinnvoll ist. Letztendlich liegt die Entscheidung, ob eine Gebäudeversicherung abgeschlossen wird, beim Eigentümer des Gebäudes. **
-
Wie viel kostet eine Gebäudeversicherung?
Wie viel eine Gebäudeversicherung kostet, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und dem Wert des Gebäudes, dem Standort, dem Baujahr und der Art der Versicherungspolice. Es ist ratsam, mehrere Versicherungsangebote zu vergleichen, um den besten Preis und die beste Deckung zu finden. Manche Versicherer bieten auch Rabatte an, wenn bestimmte Sicherheitsvorkehrungen am Gebäude getroffen wurden. Es ist wichtig, sich gut über die verschiedenen Optionen zu informieren und gegebenenfalls einen Versicherungsberater zu konsultieren, um die passende Gebäudeversicherung zu finden. **
Ähnliche Suchbegriffe für Gebäudeversicherung
-
BRAWA 50539 H0 Klappdeckelwagen K Wuppertal, DRG, Ep. IIWuppertal 80 913 Austauschbau-Achshalter aus Metall Extra angesetzte Bremsanlage Variantengerechte Bauartunterschiede Fein gravierte Nieten Maßstäblicher Aufbau Länge über Puffer: 93 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2188 Für den Transport nässeempfindlicher Güter wie z.B. Kalk, gab es bei der Eisenbahn sehr früh sog. Klappdeckelwagen in verschiedenen Ausführungen. Die Entwicklung dieser Wagenbauart führte in der zweiten Hälfte der 1920er zu den K Elberfeld 80 001 ff., welche den damals gültigen Austauschbauartstandart erfüllten und entsprechend genormt waren. Die 8,1m (ohne Handbremse) bzw. 8,8 m (mit Handbremse) langen Wagen erhielten den für diese Zeit üblichen kurzen Achsstand von 4 m und konnten mit bis zu 17,5 t beladen werden. Um diesem Gewicht Stand zu halten, bekamen die Seitenwände und Klappdeckel zur Aussteifung auffällig gekreuzte Sicken. War der ursprüngliche Anstrich in RAL 8012 mit Fahrwerk und abgesetzten Beschlagteilen in RAL 9005, so ging dieser bei der Ladung von Kalk jedoch schnell in ein hellgrauen Farbschleier über. Die 991 (bis im Jahr 1933) gelieferten Wagen waren auch die letzten in Serie gebauten Klappdeckelwagen. Zwar konnte die Beladung der Klappdeckelwagen mechanisch erfolgen, entladen ließen sie sich jedoch nur händisch. Dieser Umstand führte dazu, dass die Entwicklung für Wagen zum Transport entsprechender Güter schon zu Reichsbahnzeiten mehr in die Richtung von Selbstentladewagen verfolgt wurde und es keinen nennenswerten Neuentwicklungen mehr nach dem K25 gab. Trotzdem hielten sich die bei der Bundesbahn als K25 eingeordneten Fahrzeuge bis Ende der 1960er im regulären Verkehr und darüber hinaus vereinzelt noch als Dienstwagen.49,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
BRAWA 50777 H0 Klappdeckelwagen K "Wuppertal", DRG, Ep. IIBetriebsnummer: Wuppertal 80 873 Austauschbau-Achshalter aus Metall Extra angesetzte Bremsanlage Variantengerechte Bauartunterschiede Fein gravierte Nieten Maßstäblicher Aufbau Länge über Puffer: 101 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2188 Für den Transport nässeempfindlicher Güter wie z.B. Kalk, gab es bei der Eisenbahn sehr früh sog. Klappdeckelwagen in verschiedenen Ausführungen. Die Entwicklung dieser Wagenbauart führte in der zweiten Hälfte der 1920er zu den K Elberfeld 80 001 ff., welche den damals gültigen Austauschbauartstandart erfüllten und entsprechend genormt waren. Die 8,1m (ohne Handbremse) bzw. 8,8 m (mit Handbremse) langen Wagen erhielten den für diese Zeit üblichen kurzen Achsstand von 4 m und konnten mit bis zu 17,5 t beladen werden. Um diesem Gewicht Stand zu halten, bekamen die Seitenwände und Klappdeckel zur Aussteifung auffällig gekreuzte Sicken. War der ursprüngliche Anstrich in RAL 8012 mit Fahrwerk und abgesetzten Beschlagteilen in RAL 9005, so ging dieser bei der Ladung von Kalk jedoch schnell in ein hellgrauen Farbschleier über. Die 991 (bis im Jahr 1933) gelieferten Wagen waren auch die letzten in Serie gebauten Klappdeckelwagen. Zwar konnte die Beladung der Klappdeckelwagen mechanisch erfolgen, entladen ließen sie sich jedoch nur händisch. Dieser Umstand führte dazu, dass die Entwicklung für Wagen zum Transport entsprechender Güter schon zu Reichsbahnzeiten mehr in die Richtung von Selbstentladewagen verfolgt wurde und es keinen nennenswerten Neuentwicklungen mehr nach dem K25 gab. Trotzdem hielten sich die bei der Bundesbahn als K25 eingeordneten Fahrzeuge bis Ende der 1960er im regulären Verkehr und darüber hinaus vereinzelt noch als Dienstwagen.52,90 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Ist Glasbruch in der Gebäudeversicherung?
Ist Glasbruch in der Gebäudeversicherung enthalten? Diese Frage hängt von der jeweiligen Police ab, da nicht alle Gebäudeversicherungen automatisch Glasbruch abdecken. Es ist ratsam, die Versicherungsbedingungen zu überprüfen, um sicherzustellen, ob Glasbruch inbegriffen ist oder ob eine separate Glasversicherung erforderlich ist. Im Allgemeinen deckt eine Gebäudeversicherung Schäden an der Bausubstanz des Gebäudes ab, während eine Glasversicherung speziell für Schäden an Glasflächen wie Fenstern, Türen oder Glasdächern gedacht ist. Es ist wichtig, sich mit seinem Versicherungsanbieter in Verbindung zu setzen, um alle Details zu klären und sicherzustellen, dass man ausreichend abgesichert ist. **
-
Was deckt die Gebäudeversicherung ab?
Die Gebäudeversicherung deckt in der Regel Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden wie Überschwemmungen oder Erdbeben verursacht werden. Sie übernimmt in der Regel auch die Kosten für Reparaturen oder den Wiederaufbau des Gebäudes. Darüber hinaus kann sie auch Schutz vor weiteren Risiken wie Vandalismus oder Diebstahl bieten. Es ist wichtig, die genauen Leistungen und Bedingungen der Gebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann zahlt die Gebäudeversicherung nicht?
Die Gebäudeversicherung zahlt in der Regel nicht, wenn der Schaden vorsätzlich herbeigeführt wurde. Ebenso werden Schäden, die durch grobe Fahrlässigkeit verursacht wurden, oft nicht abgedeckt. Zudem kann es sein, dass die Versicherung nicht zahlt, wenn der Schaden durch einen nicht versicherten Gefahrenherd entstanden ist. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht wurden, sind oft nicht versichert. Es ist daher wichtig, die genauen Bedingungen der Gebäudeversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Wer zahlt Gebäudeversicherung bei Eigentumswohnung?
Die Gebäudeversicherung bei einer Eigentumswohnung wird in der Regel von der Eigentümergemeinschaft bezahlt. Die Kosten werden auf alle Eigentümer umgelegt, basierend auf ihren Miteigentumsanteilen. In der Teilungserklärung oder Gemeinschaftsordnung ist meist geregelt, wie die Versicherungskosten aufgeteilt werden. Es ist wichtig, dass alle Eigentümer ihren Anteil pünktlich bezahlen, um ausreichend Versicherungsschutz für das gesamte Gebäude zu gewährleisten. Im Schadensfall profitieren alle Eigentümer von einer ausreichenden Gebäudeversicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.