Domain wuppertal24.de kaufen?
Wir ziehen mit dem Projekt
wuppertal24.de um.
Sind Sie am Kauf der Domain
wuppertal24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wuppertal24.de kaufen?
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
Ähnliche Suchbegriffe für Steuerpflichtige
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
Monopoly - Wuppertal (Neuauflage) Brettspiel Gesellschaftsspiel SpielWinning Moves Monopoly Wuppertal MONOPOLY, das weltberühmte Spiel um Grundbesitz und Immobilien, führt dich mit dieser Ausgabe durch Wuppertal. Im Spiel entdeckst du die Straßen, Plätze und Sehenswürdigkeiten, die die bergische Großstadt so anziehend un39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
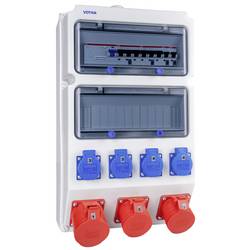
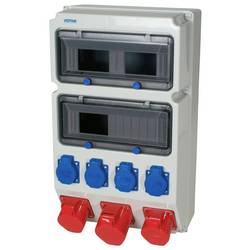
VOTHA® Wandverteiler - verdrahtet WUPPERTAL 065.124.1121Die kompakte Stromverteilung zur festen Wandmontage, komplett montiert und anschlussfertig verdrahtet. erhöhte Sicherheit durch professionelle Verdrahtung mit hochwertigen Schutzschaltgeräten die Schutzschaltgreäte mit Berührungsschutz nach DIN VDE 0106 Teil 100, sind unter einer transparenten, schlagfesten Makrolonabdeckung eingebaut die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 alle außenliegenden Metallteile sowie Deckelschrauben sind nichtrostend alle verdrahteten Verteiler sind stückgeprüft, auf Wunsch auch mit Prüfprotokoll Eingang über Anbauverschraubung M 32 oben (mit Blindverschraubung M 32 unten) komplett montiert und anschlussfertig verdrahtet schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Polycarbonatabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: Absicherung: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~ Kabelverschraubung M 32 1 x LS 32 A, 3-polig, C 1 x LS 16 A, 3-polig, C 2 x LS 16 A, 1-polig, C mit FI-Schalter 40 A, 400 V~, 4-polig, 0,03 A über alle Abgänge715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOTHA® Leergehäuse - unverdrahtet WUPPERTAL 065.124.0000Die unverdrahteten Ausführungen ohne Sicherungselemente, jedoch mit montierter Norm-Tragschiene zum einfachen Bestücken. die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 Eingang über Vorstanzungen oben und unten möglich schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Makrolonabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pillmann, Zeno: Eisenbahnchronik Bergisches Land - Wuppertal - Band 2Eisenbahnchronik Bergisches Land - Wuppertal - Band 2 , Die Eisenbahn in Wuppertal bot einst eine außergewöhnliche Vielfalt und Fülle an Bahnstrecken, Bahnhöfen sowie Bahnunternehmen des Fern- und Nahverkehrs. Elberfeld und Barmen waren das Zentrum der Früh-industriali-sie-rung in Preußen, und schon 1841 erreichten die ersten Fernbahnlinien das spätere Wuppertal. Vier private Eisenbahngesellschaften bauten bis 1879 die heute noch vorhandenen Hauptstrecken. 1944 besaß Wuppertal 27 Bahnhöfe und Haltepunkte, bis 1953 kamen sieben weitere dazu. Für den Nahverkehr wurde 1874 zwischen Barmen und Elberfeld eine Pferdebahn eröffnet, die 22 Jahre später auf elektrischen Betrieb umgestellt wurde. Sie wurde, nachdem ab 1894 die Barmer Bergbahn fuhr, mit Talbahn bezeichnet. 1900 nahm das heutige Wahrzeichen der Stadt, die Wuppertaler Schwebebahn, den Betrieb auf. Dieser vierte Band der Eisenbahnchronik Bergisches Land zeigt den Verkehr der Eisenbahnen in Wuppertal. Bei der Beschreibung des Eisenbahnbetriebs werden auch die beiden benachbarten Rampen-strecken Erkrath - Hochdahl und Schwelm - Blockstelle Martfeld - Haspe ausführlich dargestellt, da diese wesentlichen Einfluss auf das Betriebsgeschehen hatten. 1949 wurde schon ein takt-mäßiger Nahverkehr durchgeführt, ein Jahr später begann der Wendezugverkehr. Nachdem die Züge mehr Wagen mitnehmen mussten, reichte die Zugkraft der eingesetzten Verbrennungslokomotiven nicht, so dass ab 1954 der Wendezugbetrieb zehn Jahre lang mit Dampflokomotiven durchgeführt wurde. Auch der Verkehr und der Betrieb der Klein- und Straßenbahnen sowie der Schwebebahn sind berücksichtigt. Nachdem im Band 1 die Strecken, Bahnhöfe und Bahnbetriebswerke vorgestellt wurden, dokumentiert der Eisenbahnhistoriker Zeno Pillmann in diesem Band 2 auf 304 Seiten mit rund 420 ausgesuchten und zum Teil farbigen Abbildungen das Betriebsgeschehen in Wuppertal. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20240306, Produktform: Leinen, Titel der Reihe: Eisenbahnchronik Bergisches Land#4#, Autoren: Pillmann, Zeno, Seitenzahl/Blattzahl: 304, Abbildungen: 417 Abbildungen, Keyword: Bahnbetriebswerk; Eisenbahn; Verkehrsgeschichte; Züge, Fachschema: Bergisches Land~Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn~Nordrhein-Westfalen~Wuppertal, Fachkategorie: Schienenverkehrstechnik, Region: Wuppertal, Warengruppe: HC/Schienenfahrzeuge, Fachkategorie: Züge und Eisenbahnen: Ratgeber, Sachbuch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: EK-Verlag, Länge: 300, Breite: 208, Höhe: 28, Gewicht: 1680, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **

Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
Wie hoch ist der steuerpflichtige Anteil der Rente?
Der steuerpflichtige Anteil der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneintrittsalter, der Höhe der Rente und den individuellen steuerlichen Freibeträgen. In der Regel wird ein bestimmter Prozentsatz der Rente als steuerpflichtig betrachtet, wobei dieser Anteil je nach Rentenart variieren kann. Es gibt auch spezielle Regelungen für Rentner, die vor 2005 in Rente gegangen sind, bei denen der steuerpflichtige Anteil oft niedriger ausfällt. Um den genauen steuerpflichtigen Anteil der Rente zu berechnen, ist es ratsam, sich an einen Steuerberater oder das Finanzamt zu wenden. **
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
Monopoly - Wuppertal (Neuauflage) Brettspiel Gesellschaftsspiel SpielWinning Moves Monopoly Wuppertal MONOPOLY, das weltberühmte Spiel um Grundbesitz und Immobilien, führt dich mit dieser Ausgabe durch Wuppertal. Im Spiel entdeckst du die Straßen, Plätze und Sehenswürdigkeiten, die die bergische Großstadt so anziehend un39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VOTHA® Wandverteiler - verdrahtet WUPPERTAL 065.124.1121Die kompakte Stromverteilung zur festen Wandmontage, komplett montiert und anschlussfertig verdrahtet. erhöhte Sicherheit durch professionelle Verdrahtung mit hochwertigen Schutzschaltgeräten die Schutzschaltgreäte mit Berührungsschutz nach DIN VDE 0106 Teil 100, sind unter einer transparenten, schlagfesten Makrolonabdeckung eingebaut die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 alle außenliegenden Metallteile sowie Deckelschrauben sind nichtrostend alle verdrahteten Verteiler sind stückgeprüft, auf Wunsch auch mit Prüfprotokoll Eingang über Anbauverschraubung M 32 oben (mit Blindverschraubung M 32 unten) komplett montiert und anschlussfertig verdrahtet schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Polycarbonatabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: Absicherung: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~ Kabelverschraubung M 32 1 x LS 32 A, 3-polig, C 1 x LS 16 A, 3-polig, C 2 x LS 16 A, 1-polig, C mit FI-Schalter 40 A, 400 V~, 4-polig, 0,03 A über alle Abgänge715,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
Ähnliche Suchbegriffe für Steuerpflichtige
-
VOTHA® Leergehäuse - unverdrahtet WUPPERTAL 065.124.0000Die unverdrahteten Ausführungen ohne Sicherungselemente, jedoch mit montierter Norm-Tragschiene zum einfachen Bestücken. die Steckdosen sind mit selbstschließenden Klappdeckeln aus schlagfestem Polyamid 6 Eingang über Vorstanzungen oben und unten möglich schlagfestes Gehäuse aus hochwertigem ABS-Kunststoff mit transparenter, schlagfester Makrolonabdeckung Deckelschrauben sind nichtrostend Schutzart: IP 54 Temperaturbeständigkeit: -25 °C bis °C Bestückung: Ausgang: 1 x CEE 32 A, 400 V~ 2 x CEE 16 A, 400 V~ 4 x Steckdose 230 V~325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pillmann, Zeno: Eisenbahnchronik Bergisches Land - Wuppertal - Band 2Eisenbahnchronik Bergisches Land - Wuppertal - Band 2 , Die Eisenbahn in Wuppertal bot einst eine außergewöhnliche Vielfalt und Fülle an Bahnstrecken, Bahnhöfen sowie Bahnunternehmen des Fern- und Nahverkehrs. Elberfeld und Barmen waren das Zentrum der Früh-industriali-sie-rung in Preußen, und schon 1841 erreichten die ersten Fernbahnlinien das spätere Wuppertal. Vier private Eisenbahngesellschaften bauten bis 1879 die heute noch vorhandenen Hauptstrecken. 1944 besaß Wuppertal 27 Bahnhöfe und Haltepunkte, bis 1953 kamen sieben weitere dazu. Für den Nahverkehr wurde 1874 zwischen Barmen und Elberfeld eine Pferdebahn eröffnet, die 22 Jahre später auf elektrischen Betrieb umgestellt wurde. Sie wurde, nachdem ab 1894 die Barmer Bergbahn fuhr, mit Talbahn bezeichnet. 1900 nahm das heutige Wahrzeichen der Stadt, die Wuppertaler Schwebebahn, den Betrieb auf. Dieser vierte Band der Eisenbahnchronik Bergisches Land zeigt den Verkehr der Eisenbahnen in Wuppertal. Bei der Beschreibung des Eisenbahnbetriebs werden auch die beiden benachbarten Rampen-strecken Erkrath - Hochdahl und Schwelm - Blockstelle Martfeld - Haspe ausführlich dargestellt, da diese wesentlichen Einfluss auf das Betriebsgeschehen hatten. 1949 wurde schon ein takt-mäßiger Nahverkehr durchgeführt, ein Jahr später begann der Wendezugverkehr. Nachdem die Züge mehr Wagen mitnehmen mussten, reichte die Zugkraft der eingesetzten Verbrennungslokomotiven nicht, so dass ab 1954 der Wendezugbetrieb zehn Jahre lang mit Dampflokomotiven durchgeführt wurde. Auch der Verkehr und der Betrieb der Klein- und Straßenbahnen sowie der Schwebebahn sind berücksichtigt. Nachdem im Band 1 die Strecken, Bahnhöfe und Bahnbetriebswerke vorgestellt wurden, dokumentiert der Eisenbahnhistoriker Zeno Pillmann in diesem Band 2 auf 304 Seiten mit rund 420 ausgesuchten und zum Teil farbigen Abbildungen das Betriebsgeschehen in Wuppertal. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20240306, Produktform: Leinen, Titel der Reihe: Eisenbahnchronik Bergisches Land#4#, Autoren: Pillmann, Zeno, Seitenzahl/Blattzahl: 304, Abbildungen: 417 Abbildungen, Keyword: Bahnbetriebswerk; Eisenbahn; Verkehrsgeschichte; Züge, Fachschema: Bergisches Land~Bahn (Verkehrsmittel) / Eisenbahn~Eisenbahn~Nordrhein-Westfalen~Wuppertal, Fachkategorie: Schienenverkehrstechnik, Region: Wuppertal, Warengruppe: HC/Schienenfahrzeuge, Fachkategorie: Züge und Eisenbahnen: Ratgeber, Sachbuch, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: Ek-Verlag Eisenbahnkurier, Verlag: EK-Verlag, Länge: 300, Breite: 208, Höhe: 28, Gewicht: 1680, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pillmann, Zeno: Eisenbahnchronik Bergisches Land - Band 2Eisenbahnchronik Bergisches Land - Band 2 , Vor über 150 Jahren erreichte der erste Zug vom heutigen Wuppertal aus Remscheid im Bergischen Land. Die topografischer Lage der Stadt stellte die Ingenieure beim Bau vor anspruchsvolle Aufgaben: große Kuntsbauten und bedeutende Rampenstrecken waren die Konsequenz. Das markanteste Bauwerk der Region ist die 1897 in Betrieb genommene "Müngstener Brücke", mit der Remscheid eine direkte Verbindung zum Rhein erhielt. Der Stahlkoloss ist bis heute Deutschlands höchste Eisenbahnbrücke. Aus dem Durchgangsbahnhof Lennep wurde durch den Bau neuer Strecken nach Wipperfürth/Marienheide, nach Opladen und ins Tal der Wupper nach Radevormwald bald ein bedeutender Knotenbahnhof. Das Bw Lennep beheimatete neben zumeist preußischen Dampflok-Baureihen schon vor dem Ersten Weltkrieg auch Akkutriebwagen. Zur Reichsbahnzeit waren hier die ersten Loks der Baureihe 62 beheimatet. Zusätzlich entstand in Remscheid noch ein großes Straßenbahnnetz. Mit den benachbarten Betrieben ergab sich ein Liniennetz, das bis ins Ruhrgebiet reichte. EK-Autor Zeno Pillmann zeigt in seiner umfassenden Gesamtdarstellung die bemerkenswerte Geschichte des Schienenverkehrs im Bergischen Städtedreieck Wuppertal - Remscheid - Solingen. Band 2 Der Band 2 befasst sich eingehend mit dem Betrieb auf den einzelnen Strecken sowie den Aufgaben der Bahnbetriebswerke Remscheid-Lennep, Solingen-Ohligs und Opladen. Zahlreiche, teilweise noch nicht veröffentlichte Aufnahmen namhafter Fotografen und ausgewählte Gleispläne zeugen von der einstigen Bedeutung der Bahnen im Bergischen Städtedreieck und belegen ebenso deren Niedergang in den zurückliegenden Jahrzehnten. , Dachträger & Querstangen > Transportsysteme , Erscheinungsjahr: 20201119, Produktform: Leinen, Titel der Reihe: Eisenbahnchronik Bergisches Land#2#, Autoren: Pillmann, Zeno, Seitenzahl/Blattzahl: 250, Abbildungen: ca. 400 Abbildungen, Keyword: Eisenbahn-Chronik; Bahnbetriebswerk ennep; Bahnbetriebswerk hligs; Remscheid; Bahnbetriebswerk Opladen; Solingen; Schienenverkehr; Eisenbahn-Geschichte, Fachkategorie: Schienennahverkehrssysteme, Region: Deutschland, Thema: Entdecken, Warengruppe: HC/Schienenfahrzeuge, Fachkategorie: Lokomotiven & Schienenfahrzeuge, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ek-Verlag GmbH, Verlag: Ek-Verlag GmbH, Verlag: EK-Verlag ein Imprint von VMM Verlag + Medien Management Gruppe GmbH, Länge: 299, Breite: 213, Höhe: 25, Gewicht: 1572, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **
-
Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
-
Wie hoch ist der steuerpflichtige Anteil der Rente?
Der steuerpflichtige Anteil der Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Renteneintrittsalter, der Höhe der Rente und den individuellen steuerlichen Freibeträgen. In der Regel wird ein bestimmter Prozentsatz der Rente als steuerpflichtig betrachtet, wobei dieser Anteil je nach Rentenart variieren kann. Es gibt auch spezielle Regelungen für Rentner, die vor 2005 in Rente gegangen sind, bei denen der steuerpflichtige Anteil oft niedriger ausfällt. Um den genauen steuerpflichtigen Anteil der Rente zu berechnen, ist es ratsam, sich an einen Steuerberater oder das Finanzamt zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.